
Dal contante al tap: una trasformazione culturale prima che tecnologica
Il passaggio dai contanti ai pagamenti digitali non è solo una questione di comodità: cambia il modo in cui il denaro viene percepito, gestito e “sentito”. Con le banconote, la spesa è fisica: vedi cosa esce dal portafoglio e spesso ricordi con più precisione quanto hai speso. Con carte e app, invece, il denaro diventa un numero su schermo, più facile da muovere e, per molte persone, più difficile da interiorizzare. Questo fenomeno viene spesso descritto come dematerializzazione della spesa: il pagamento perde parte della sua “frizione” psicologica e lo shopping può diventare più impulsivo, soprattutto su acquisti piccoli e ripetuti.
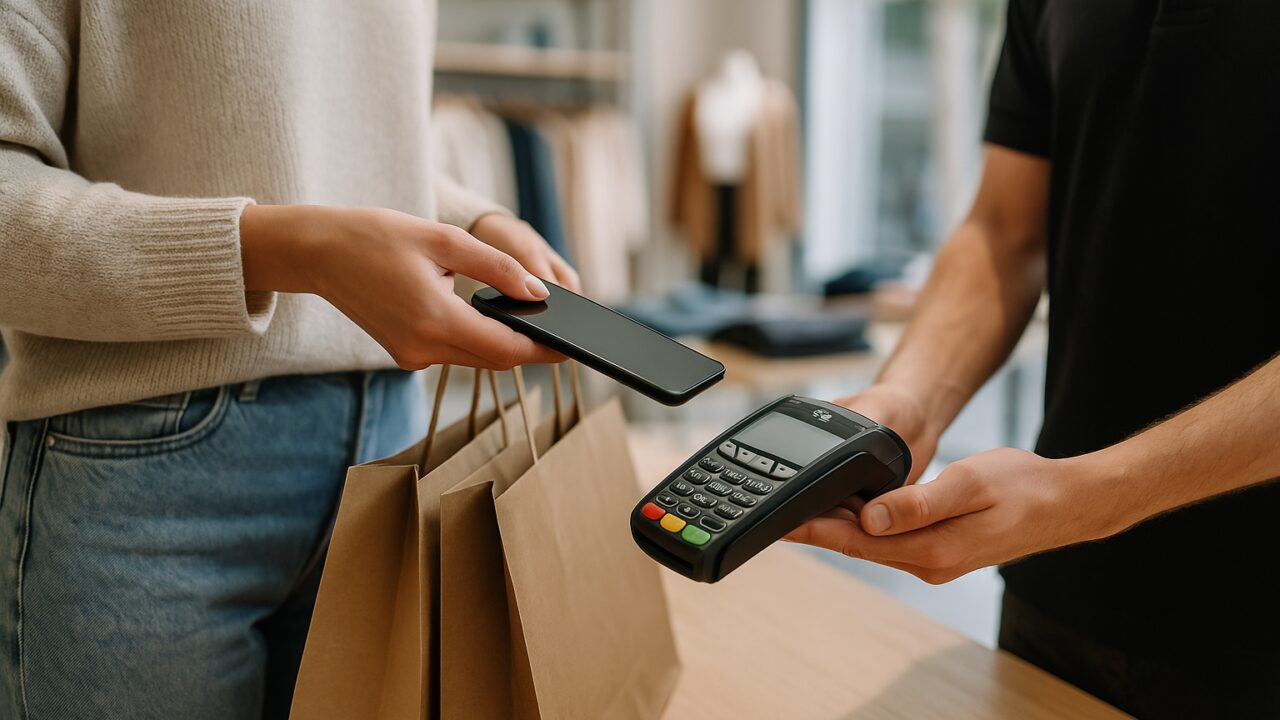
Nella pratica quotidiana, il cambiamento si nota in situazioni banali: un caffè, un biglietto dei mezzi, una spesa veloce. Il gesto del “tap” rende il pagamento quasi invisibile. Non è necessariamente un male: per chi tiene sotto controllo budget e obiettivi, la velocità è un vantaggio reale. Ma per chi compra quando è stanco, distratto o sotto stress, l’assenza di un passaggio “pesante” può aumentare il rischio di sforare.
Cosa sono wallet, carte tokenizzate e BNPL: definizioni che contano
Per orientarsi serve chiarezza sui termini, perché dietro parole simili ci sono logiche diverse.
Un wallet digitale è un’app che conserva strumenti di pagamento e consente di autorizzare transazioni. Non “contiene soldi” per forza: spesso è solo un contenitore che collega carte e metodi.
La tokenizzazione è una tecnica di sicurezza: il numero reale della carta non viene trasmesso durante il pagamento; al suo posto si usa un “token”, cioè un codice sostitutivo. In caso di intercettazione, quel token ha utilità limitata.
Il BNPL (Buy Now Pay Later) è una formula di pagamento dilazionato: acquisti subito e paghi in rate, spesso con procedure rapide. È importante considerarlo a tutti gli effetti una forma di credito: può aiutare a distribuire una spesa nel tempo, ma se usato con leggerezza rischia di sommare impegni mensili poco visibili.
Queste differenze contano perché cambiano la percezione del prezzo: pagare in un’unica soluzione “pesa” di più che spezzare la cifra, anche quando il totale resta identico.
Budget mentale e spesa “invisibile”: perché il digitale può far spendere di più
Molte persone gestiscono i soldi con un budget mentale: categorie intuitive come “spesa”, “uscite”, “casa”, “sfizi”. Il digitale rende più semplice separare e tracciare, ma può anche creare l’effetto opposto: tante micro-transazioni che non sembrano mai “la grande spesa”, finché a fine mese il totale sorprende.
Due meccanismi sono frequenti:
– Microspese ricorrenti: acquisti piccoli ma frequenti (snack, consegne, extra) che sommano rapidamente.
– Frictionless checkout: pagare senza inserire dati o confermare più volte riduce i ripensamenti.
– Sconti e urgenza: notifiche e offerte lampo spingono decisioni veloci, soprattutto se il pagamento è immediato.
Un esempio concreto: una serie di acquisti da 8–15 euro, ripetuti quasi ogni giorno, sembra “gestibile” perché non intacca visibilmente il saldo nella mente. Ma a fine mese può equivalere a una bolletta. Il punto non è demonizzare il digitale: è riconoscere che la mente valuta diversamente una spesa quando non vede il denaro uscire.
Sicurezza e privacy: proteggere i pagamenti senza complicarsi la vita
La sicurezza è spesso citata come ostacolo, ma i sistemi moderni hanno livelli di protezione elevati. Il tema vero è adottare abitudini sensate. Alcune pratiche utili, senza trasformare ogni acquisto in un’operazione complessa:
– Attiva autenticazione a due fattori dove disponibile.
– Usa notifiche in tempo reale per ogni transazione: aumentano la consapevolezza e riducono i tempi di reazione.
– Separa le carte: una per spese quotidiane, una per acquisti online, con limiti più bassi.
– Controlla periodicamente autorizzazioni e abbonamenti, perché la spesa “invisibile” spesso passa da lì.
Sul fronte privacy, è bene ricordare che molte transazioni generano dati: importo, luogo, categoria merceologica. Per un quadro generale e affidabile sui diritti e sulla protezione dei dati, è utile consultare le indicazioni del Garante per la protezione dei dati personali.
Strategie pratiche per mantenere il controllo quando tutto è digitale
Il rapporto con il denaro migliora quando si costruiscono regole semplici, ripetibili e adatte alla propria routine. Funzionano soprattutto le strategie che riducono decisioni “al momento” e aumentano la consapevolezza.
Regole leggere ma efficaci per lo shopping quotidiano
– Imposta un tetto settimanale per “extra” e svago: è più facile da rispettare di un limite mensile.
– Raggruppa gli acquisti: fare meno transazioni riduce la sensazione di spesa infinita.
– Crea una “lista d’attesa” di 24 ore per acquisti non essenziali: spesso l’impulso cala.
Tracciamento intelligente: dati utili, non ossessione
Il tracciamento funziona se è sostenibile: meglio controllare 2–3 categorie chiave (ad esempio alimentari, trasporti, tempo libero) che tentare di catalogare tutto. L’obiettivo è vedere i pattern, non giudicarsi. Se una categoria cresce, la domanda utile non è “perché ho sbagliato?”, ma “quale abitudine sta cambiando?”.
Nel tempo, questa impostazione aiuta a trasformare i pagamenti digitali da scorciatoia impulsiva a strumento di controllo: consapevolezza, limiti automatici e un minimo di attrito volontario dove serve.
Le informazioni riportate hanno finalità informative e non costituiscono consulenza finanziaria o legale; prima di prendere decisioni su pagamenti, credito o budget personale, valuta la tua situazione e, se necessario, chiedi supporto a un professionista qualificato.